


被扶養者とは

健康保険では、被保険者が病気になったりけがをしたときや亡くなった場合、または、出産した場合に保険給付が行われますが、その被扶養者についての病気・けが・死亡・出産についても保険給付が行われます。
被扶養者の範囲
1.生計維持要件を満たすことで被扶養者になるグループ
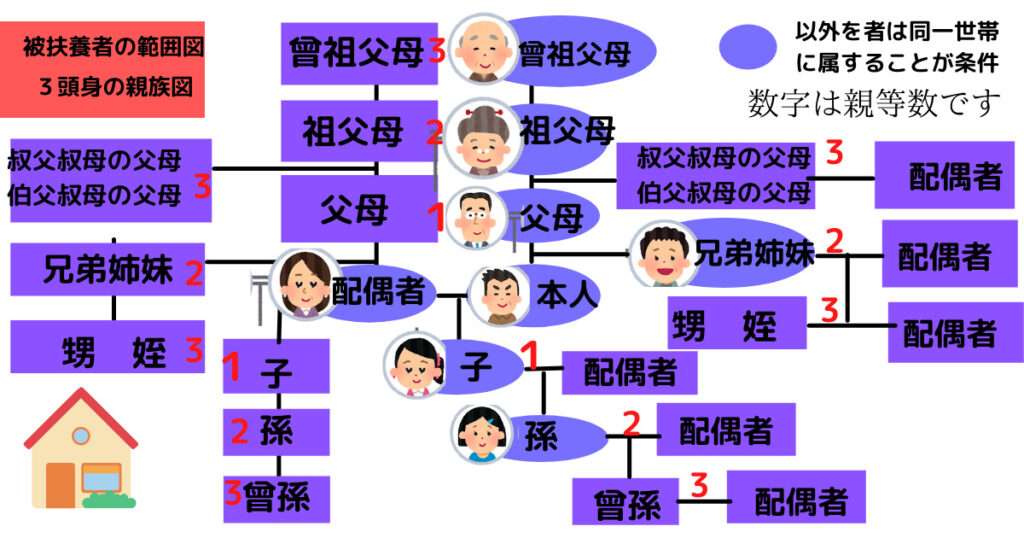
被保険者の直系尊属、配偶者(事実上婚姻関係と同様の人を含む)、子、孫、兄弟姉妹で、主として被保険者に生計を維持されている人(これらの人は必ずしも同居している必要はありません)。
2.同一世帯+生計維持要件を満たすことで被扶養者になるグループ
被保険者と同一の世帯で主として被保険者の収入により生計を維持されている次の人
(同一世帯とは、同居して家計を共にしている状態をいいます)
- ①被保険者の三親等以内の親族(上記の1に該当する場合を除く)
- ②被保険者の配偶者で、戸籍上婚姻の届出はしていないが事実上婚姻関係と同様の人の父母、連れ子
- ③ ②の配偶者が亡くなった後における父母、連れ子
後期高齢者医療制度の被保険者は除きます。
被扶養者範囲の図
生計維持関係
被扶養者として認定されるには、「主として被保険者により生計を維持されている」ことが必要不可欠です。
主として被保険者に生計を維持されている状況とは
被保険者が家族の生活を主に支えていることが必要です。認定では、家族の年間収入見込みと、同居・別居に応じた生計維持の状況を確認します。
年間収入の基準
年間収入は、原則として130万円未満です。60歳以上の方、またはおおむね障害厚生年金の受給要件に該当する程度の障害がある方は180万円未満となります。
2025年10月1日以降の扶養認定では、19歳以上23歳未満の方(被保険者の配偶者を除く)は150万円未満です。年齢は扶養認定日の属する年の12月31日時点で判定し、学生に限りません。上記の障害の要件に該当する方は180万円未満の基準となります。19歳以上23歳未満の収入要件(日本年金機構)
年間収入は前年の実績だけでなく、認定時点から今後1年間に見込まれる収入で判断します。給与のほか、公的年金、雇用保険の失業等給付、傷病手当金、出産手当金なども含みます。
2026年4月1日からは、給与以外の収入が見込まれない方について、労働契約で定められた賃金から年間収入を確認する取扱いがあります。諸手当・賞与を含めて上記の基準額未満であり、下記の同居・別居の生計維持要件も満たすことが必要です。労働条件通知書等と本人の「給与収入のみである」旨の申立てで確認します。契約期間が扶養開始日から1年未満の場合など、契約内容から年間収入を算定できない場合は、この取扱いの対象外です。詳細は労働契約内容による年間収入の取扱い(日本年金機構)をご確認ください。
認定対象者が被保険者と同一世帯に属している場合
上記の年間収入基準を満たし、原則として被保険者の年間収入の2分の1未満であることが必要です。2分の1以上でも被保険者の年間収入を上回らず、世帯の生計状況から被保険者が生計維持の中心と認められる場合は、認定されることがあります。
認定対象者が被保険者と同一世帯に属していない場合
上記の年間収入基準を満たし、かつ、認定対象者の年間収入見込みが、被保険者からの年間の仕送り額を下回ることが必要です。
控除できる経費・出来ない経費の例
自営業などの収入は、売上から健康保険の扶養認定上認められる必要経費を差し引いて判断します。税法上の必要経費がすべて控除できるわけではありません。以下は例であり、具体的な取扱いは加入先の保険者へご確認ください。被扶養者認定に関するFAQ(協会けんぽ)
| 控除できる経費の例 | 売上原価(一般所得)、種苗費、肥料費、(農業所得)等 |
| 控除できない経費の例 | 減価償却費(一般所得、農業所得、不動産所得)等 |
被扶養者の国内居住要件
国内居住要件について(原則)
2020年4月1日以降は、原則として日本国内に住所を有することが必要です。ただし、日本国籍を有しない方が「特定活動(医療目的)」または「特定活動(長期観光)」で滞在している場合は、国内に住所があっても被扶養者には該当しません。
健康保険法第3条第7項に定める「住所」については、住民基本台帳に住民登録されているかどうか(住民票があるかどうか)で判断し、住民票が日本国内にある方は原則、国内居住要件を満たすものとされます。
このため、例えば、当該被扶養者が一定の期間を海外で生活している場合も、日本に住民票がある限りは、原則として国内居住要件を満たすこととなります。
国内居住要件について(例外)
海外留学や海外赴任への同行など、日本国内に生活の基礎があると認められる場合は、国内居住要件の例外(海外特例要件)として認定を受けられることがあります。海外特例の届出と確認書類が必要で、収入などの扶養要件も満たす必要があります。


国内居住要件の例外となる方
- (1) 外国において留学をする学生
- (2) 外国に赴任する被保険者に同行する者
- (3) 観光、保養又はボランティア活動その他就労以外の目的での一時的な海外渡航者
- (4) 被保険者の海外赴任期間に当該被保険者との身分関係が生じた者で、(2)と同等と認められるもの
- (5) (1)から(4)までに掲げられるもののほか、渡航目的その他の事情を考慮して日本国内に生活の基礎があると認められる者
国内居住要件の例外に該当する場合の記載事項
被扶養者(異動)届の海外特例要件に関する欄に、該当・非該当の日付と理由などを記載します。届書や記入例は、日本年金機構が公開する最新のものをご利用ください。
被扶養者(異動)届:様式PDF / Excel / 扶養追加の記入例PDF / 海外特例要件の記入例PDF


日本国内に住所がない場合の添付書類
協会けんぽの被扶養者として海外在住の家族の認定を受ける場合は、以下の海外特例要件を示す書類に加え、被扶養者現況申立書、続柄・収入・生計維持関係を確認できる書類が必要です。別居の場合は送金を確認できる書類、同居の場合は同居を確認できる書類などを用意します。外国語の書類には翻訳者の署名がある日本語訳も添付します。必要書類の詳細は海外居住の家族の手続き(日本年金機構)をご確認ください。健康保険組合に加入している場合は、加入先へ確認してください。
(1)外国に留学する学生
査証、学生証、在学証明書、入学証明書等の写し
(2)外国に赴任する被保険者に同行する方
査証、海外赴任辞令、海外公的機関が発行する居住証明書の写し
(3)観光、保養又はボランティア活動その他就労以外の一時的な海外渡航者
査証、ボランティア派遣期間の証明、ボランティアの参加同意書の写し
(4)被保険者の海外赴任期間に、その被保険者との身分関係が生じた方で(2)と同等と認められる方
出生や婚姻関係を証明する書類の写し
(5)(1)から(4)までに掲げられるもののほかに渡航目的その他事情を考慮して日本国内に生活の基礎があると認められるもの
個別に判断
確認日:2026年11月22日。認定要件の詳細は被扶養者の認定・手続き(日本年金機構)をご確認ください。







 最新記事一覧
コメント